Domain ely24.de kaufen?
Wir ziehen mit dem Projekt
ely24.de um.
Sind Sie am Kauf der Domain
ely24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ely24.de kaufen?
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Ähnliche Suchbegriffe für Innergemeinschaftliche Lieferung
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Lieferung:
-
E-Commerce: Problemstellungen beim Online-Shopping, Taschenbuch von Elisabeth Waltraud Bauer, AV Akademikerverlag, 978-3-639-48870-8E-commerce: Problemstellungen Beim Online-shopping, Taschenbuch Von Elisabeth Waltraud Bauer, Av Akademikerverlag, 978-3-639-48870-8, Seitenanzahl: 13244,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **

Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Lieferung:
-
Konzeption und Realisierung einer E-Commerce-Lösung für Startup-Unternehmen, dargestellt am Beispiel eines Online-Versandhandel-Unternehmens,Konzeption Und Realisierung Einer E-commerce-lösung Für Startup-unternehmen, Dargestellt Am Beispiel Eines Online-versandhandel-unternehmens, Taschenbuch Von Hannes Kaul, Grin, 978-3-86746-887-9, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E-Commerce: Problemstellungen beim Online-Shopping, Taschenbuch von Elisabeth Waltraud Bauer, AV Akademikerverlag, 978-3-639-48870-8E-commerce: Problemstellungen Beim Online-shopping, Taschenbuch Von Elisabeth Waltraud Bauer, Av Akademikerverlag, 978-3-639-48870-8, Seitenanzahl: 13244,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Lieferung
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
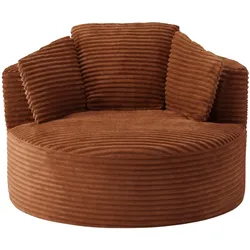
SESSEL weicher cordstoff taschenfederkern & komprimierte lieferungVerwandeln Sie Ihr Zuhause in eine Oase der Gemütlichkeit. Dieser stilvolle Rundsessel vereint modernes Design mit höchstem Sitzkomfort. Der hautfreundliche Bezug aus weichem Cord-Stoff und die innovative Polsterung bieten eine perfekte Unterstützung für Rücken und Hüften – ideal für das Wohnzimmer, das Homeoffice oder das Apartment. Hochwertiger Cord & Wolkenweicher Komfort Der Bezug aus erstklassigem Cord ist nicht nur atmungsaktiv, sondern auch besonders strapazierfähig und pillingresistent. Im Inneren sorgt eine durchdachte Kombination aus hochdichtem Schaumstoff und unabhängigen Taschenfedern für ein Sitzgefühl wie auf Wolken. Diese Konstruktion gewährleistet eine stabile, gleichmäßige Unterstützung und entlastet Ihren Körper auch bei stundenlangem Sitzen spürbar. Ergonomische Form & Farbvielfalt Die runde Form und die gepolsterte Rückenlehne sind darauf ausgelegt, sich Ihren natürlichen Körperkurven anzupassen. Die optimierte Höhe und Neigung verringern die Belastung der Wirbelsäule, während die breite Sitzfläche zum Entspannen einlädt. Der Sessel ist in drei modernen Farben erhältlich. Praktische Lieferung: Auspacken und Relaxen Keine aufwendige Montage nötig! Der Sessel wird platzsparend komprimiert geliefert. Nach dem Auspacken benötigt er lediglich 72 Stunden, um sich auf natürliche Weise vollständig auszudehnen und seine optimale Form zu entfalten. Danach ist er direkt einsatzbereit – ganz ohne Werkzeug. Ihre Vorteile auf einen Blick: Ergonomisch: Optimale Unterstützung durch Taschenfedern und Schaumstoff. Pflegeleicht & Langlebig: Atmungsaktiver und strapazierfähiger Cord-Stoff. Einfach: Komprimierte Lieferung, kein Werkzeug zur Montage erforderlich. Farbwahl: Verfügbar in Beige, Orange und Grün. Technische Daten & Maße Maße & Gewicht Gesamtmaße (B x T x H): ca. 124 cm x 113 cm x 86 cm Sitzhöhe: 43 cm Sitztiefe: 68 cm Sitzbreite: 85 cm Höhe der Armlehnen: 66 cm Höhe der Rückenlehne (ab Sitzfläche): 50 cm Nett349,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mittellateinisches Wörterbuch 49. Lieferung (instupefactibi, FachbücherDas Mittellateinische Wörterbuch, 49. Lieferung, bietet eine umfassende Sammlung von Begriffen und Ausdrücken aus der lateinischen Literatur des Mittelalters, die im deutschen Sprachraum entstanden ist. Es umfasst nicht nur literarische Werke, sondern auch bedeutende Texte zur deutschen Geschichte, insbesondere aus dem Frankenreich und dem Reichsitalien. Darüber hinaus werden fachliterarische Texte aus verschiedenen Disziplinen wie Theologie, Philosophie, Mathematik und Medizin berücksichtigt. Diese Vielfalt an Themen gewährleistet, dass die spezifische Terminologie aus unterschiedlichen Wissensbereichen angemessen erfasst wird. Das Wörterbuch ist somit ein wertvolles Nachschlagewerk für Studierende, Forschende und Interessierte an der mittellateinischen Sprache und Kultur.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.